
Ce n’est pas notre première bulle technologique. En fait, nous avons investi à travers de nombreuses bulles, notamment celles de la bulle Internet, du commerce de l’énergie, de la Chine (à deux reprises), des produits de base, du logement, du mobile, de la fracturation hydraulique, de l’infonuagique, de la marijuana et maintenant de l’IA. Chacun était différent dans sa trajectoire, sa vitesse, sa taille, son inflation et sa déflation. Certaines bulles sont importantes mais étroitement ciblées (dotcom), d’autres sont progressives et ont des répercussions systémiques (logement), et d’autres encore se forment et éclatent avec des conséquences économiques limitées (marijuana). Celui-ci est déjà TRÈS IMPORTANT et GÉNÉRALISÉ, si important que sa trajectoire sera probablement le facteur dominant qui orientera les marchés boursiers et obligataires ainsi que l’économie mondiale au cours des prochaines années.
Le déploiement de l’infrastructure liée à l’IA s’appuie sur des chiffres assez renversants. Selon les prévisions actuelles, il s’agit d’un montant supérieur à toutes les grandes dépenses d’infrastructure des quelques derniers siècles. Si l’on compare les dépenses à la taille de l’économie, les seules dépenses d’infrastructure passées qui s’en rapprochent sont celles liées à l’expansion ferroviaire à la fin des années 1800. Nous verrons bien, car la construction du chemin de fer a duré deux décennies et les dépenses en infrastructure d’IA ne datent que de quelques années.
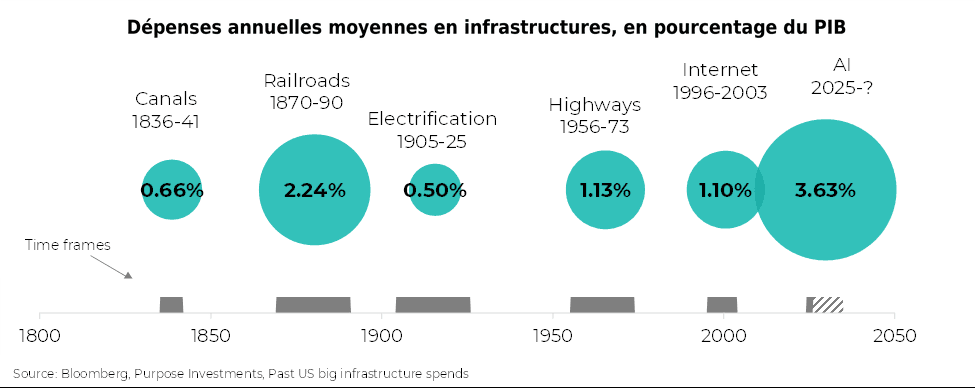
Une mise en garde très importante concernant le graphique ci-dessus, qui encourage certainement l’enthousiasme pour cette bulle, est la trajectoire des rendements des placements. La bulle ferroviaire a duré 20 ans, mais les investisseurs ferroviaires ont bénéficié de rendements solides dans les années 1870 et de résultats très médiocres dans les années 1880, alors même que les dépenses d’infrastructure et le déploiement se poursuivaient. Il en a été de même pour Internet : la période de 2000 à 2003 a été désastreuse pour les actions, mais le déploiement du câble s’est poursuivi. Pour faire une analogie sportive, vous ne voulez pas rester jusqu’à la fin du match ; en fait, vous pourriez vouloir partir à la mi-temps. Notre hypothèse est la suivante : étant donné que les attentes sont élevées et continuent de croître, alors que la taille des entreprises est déjà massive, nous en sommes à la première moitié du déploiement, mais le marché boursier pourrait déjà en être à sa deuxième pause d’hydratation.
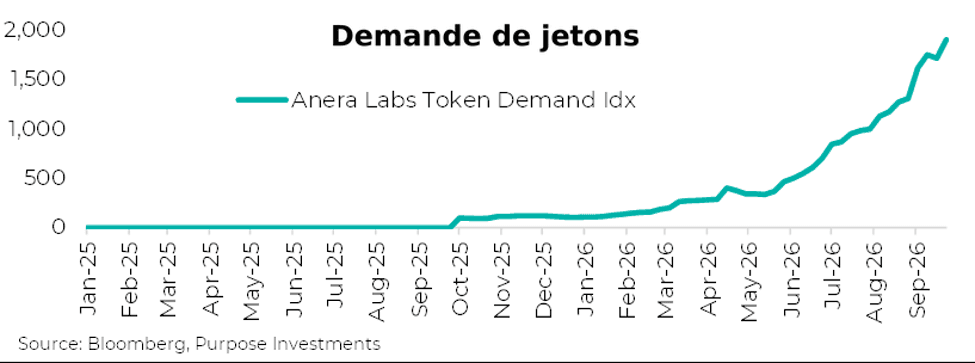
Le déploiement de l’infrastructure liée à l’IA est bien réel, mobilisant d’importants capitaux et suscitant peu de préoccupations quant à la hausse des coûts, car le leadership ou le fait d’être présent sur le marché est primordial. Et il ne s’agit pas seulement des projets de méga centres de données, car nous pourrions tous avoir un DGX Spark dans notre garage dans quelques années [lisez comment Jason Chen a mis en place un serveur d’IA local]. Y aura-t-il un RCI, rendement sur le capital investi, positif pour toutes ces infrastructures? Peut-être la demande continue-t-elle de croître, tout comme les cas d’utilisation. Ajoutez à cela les pénuries ou l’offre limitée de mémoire, de puces, de raccordements électriques ou simplement une pénurie de puissance de calcul, et l’enthousiasme est facile à justifier. Inversement, certains ont déjà modélisé le fait que l’économie mondiale pourrait devoir dépenser davantage pour le calcul lié à l’IA que pour l’alimentation afin de justifier ce qui devrait être mis en place. Ou alors les laboratoires réaliseront davantage de gains d’efficacité informatique, demandez simplement à Jev. Modèles ouverts par rapport aux modèles fermés, solutions clients intégrées par rapport aux offres autonomes. Pour poursuivre avec notre analogie du jeu, il y a beaucoup de rebondissements à prévoir.
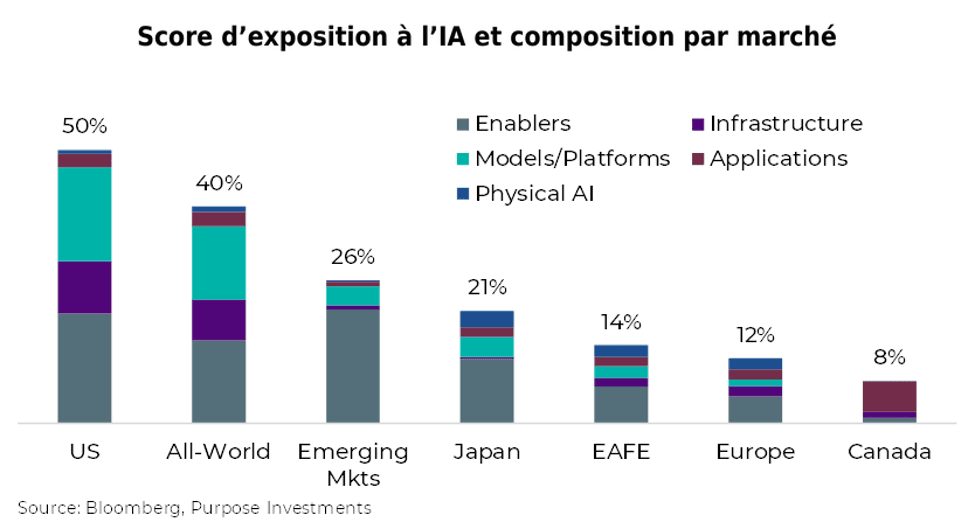
Peu importe vos opinions sur la prochaine phase de cette bulle et sur les implications économiques ou boursières, vous y êtes exposé. Ceci est une bulle omniprésente. Tout le monde sait que cette bulle est évidente dans les secteurs des puces, de la mémoire, de l’optique, du stockage et des fournisseurs de modèles linguistiques étendus (LLM). Désormais, ce mouvement s’est propagé pour faire grimper les actions de nombreux titres industriels liés à la construction ou à l’énergie, et même celles de services publics jugés monotones. Ou, d’un point de vue géographique, choisissez un marché boursier et vous y trouverez souvent une part importante d’exposition à l’IA. Le marché boursier américain mène la marche grâce à bon nombre de sociétés à très forte capitalisation et de fournisseurs de modèles. Les 10 titres ayant la pondération la plus élevée dans le S&P 500, représentant ensemble plus de 40 pour cent de l’indice, sont tous des placements liés à l’IA. Les marchés émergents et le Japon sont fortement exposés au secteur du matériel technologique, notamment en ce qui concerne la mémoire et les puces.
Même si vous avez une exposition limitée à l’IA du côté des actions du portefeuille, vous pourriez en avoir une certaine du côté des obligations. L’univers des titres à revenu fixe de catégorie investissement aux États-Unis était auparavant pondéré à environ 7 à 8 % par les sociétés à très grande capitalisation liées à l’IA et les fournisseurs d’outils de base, de puces et de connectivité. Cette pondération a commencé à augmenter il y a un an et s’établit maintenant à 12,1 %. Les plus fortes hausses proviennent d’Alphabet, d’Amazon, de Meta, de SpaceX et d’Oracle.
Même si vous ne détenez pas beaucoup d’obligations ou de titres de participation directs liés à l’IA, vous y êtes tout de même exposé. Cette émission rapide d’obligations est l’un des facteurs contribuant à la hausse des rendements obligataires partout. Oui, c’est une question si importante qu’elle influe sur les rendements des obligations d’État en raison de la concurrence pour les capitaux. Et les dépenses en immobilisations, dont une grande partie est consacrée à la construction de centres de données pour stimuler le calcul et la formation en IA, contribuent à suralimenter la croissance économique.
Il n’existe aucun moyen facile de mesurer avec exactitude cette incidence économique, mais elle est perceptible. Nous avons isolé deux sous-composantes du PIB des États-Unis qui seraient largement touchées par les dépenses liées aux centres de données, à savoir l’investissement fixe dans le traitement de l’information et les dépenses en propriété intellectuelle. Au cours des 30 dernières années, ces deux éléments ont contribué en moyenne à environ +0,4 % du PIB réel, mais ils s’établissent actuellement à près de 1,0 %. Avec l’accélération marquée des dépenses d’investissement liées à l’IA en 2025 et en 2026, l’impact devient très notable, même dans les chiffres globaux du PIB.
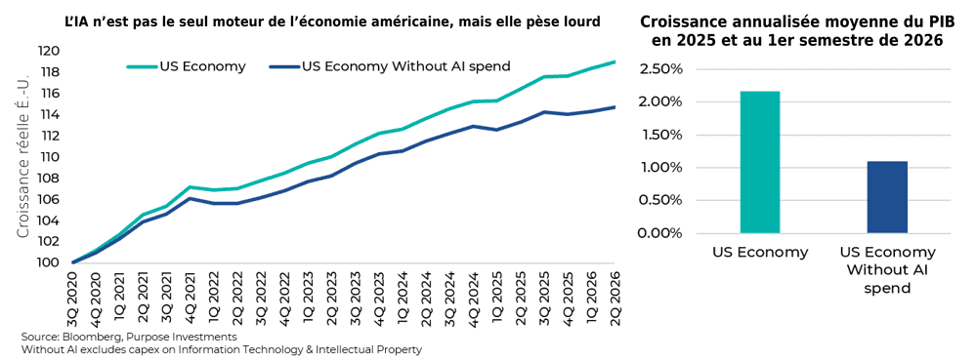
Pour mettre les choses en contexte, ces dépenses d’investissement en technologie ont effectivement connu une hausse en 2021, le travail à distance ou hybride ayant nécessité des investissements en infrastructure. Cela a été de courte durée. Ces dépenses technologiques étaient également importantes à la fin des années 1990 et ont duré de 3 à 4 ans pendant la mise en place d’Internet. Sans ces dépenses, l’économie américaine croîtrait certainement à un rythme plus lent. Si elle devait ralentir ou même se normaliser, la croissance globale en subirait les contrecoups. Et cela pourrait rendre plus apparentes d’autres zones de faiblesse économique, comme les difficultés du marché de l’habitation ou la polarisation des consommateurs.
Et même si vous ne détenez pas beaucoup d’actions ou d’obligations liées à l’IA ou si vous n’avez pas d’exposition à l’économie américaine, vous êtes tout de même exposé. Une bonne partie de ces dépenses en capital est consacrée aux importations, ce qui favorise la croissance économique dans de nombreux autres pays du monde.
L’IA est devenue un facteur dominant dans de nombreux marchés boursiers à travers le monde, maintenant, cela stimule les rendements obligataires et favorise la croissance économique. L’IA est partout et dans tout.
Nous sommes optimistes à l’égard de l’IA
Nous utilisons l’IA de manière relativement intensive dans divers aspects de nos activités. Cela nous aide, durant la période de publication des résultats, à déceler les changements de ton et d’attitude lors des conférences téléphoniques de la direction. Cela nous aide à repérer d’autres tendances émergentes à partir de vastes ensembles de données. Cela nous aide à effectuer des recherches ou à tester des justifications ou des thèses antérieures. Cela aide à découvrir des ventes et à générer des pistes de vente. Cela nous a aidés à concevoir des outils analytiques pour obtenir des renseignements plus approfondis sur le portefeuille. Et il a pris le dernier rendez-vous de physiothérapie de Derek.
Au sein des portefeuilles, nous avons également une exposition à l’IA, un niveau que nous jugeons raisonnable. La technologie est impressionnante et les cas d’utilisation continuent de se multiplier. Il s’agit toutefois d’une bulle ; heureusement, nous semblons toujours être au stade de « l’inflation ». Il y aura probablement un certain nombre d’oscillations dans l’enthousiasme pour l’IA, ce qui entraînera des oscillations sur le marché compte tenu du poids de l’IA. Cela pourrait persister pendant de nombreux trimestres, voire des années, ce qui nous amène à déterminer quels signes surveiller pour savoir si la bulle est menacée. Nous ne sommes pas excessivement confiants, car l’histoire nous enseigne qu’il s’agira probablement de quelque chose qui nous surprendra tous, mais nous nous concentrons sur un certain nombre d’éléments :
Résultats et attentes – La bulle Internet n’a pas éclaté parce que pets.com a été lancé ; ce n’était qu’une coïncidence. Avec le recul, les attentes étaient devenues si élevées que lorsque les chiffres, qui continuaient pourtant de croître de façon satisfaisante, n’ont pas réussi à suivre le battage médiatique, les capitalisations boursières sont devenues intenables. Pour l’instant, toutefois, les bénéfices ont continué de livrer la marchandise.
Économie et rendements – Ce type de dépenses n’est pas trop sensible à la hausse du coût du capital, c’est-à-dire à la hausse des rendements. Mais ces rendements plus élevés pèsent sur l’ensemble de l’économie. Si ce frein commence à l’emporter sur l’impulsion de croissance positive provenant des dépenses en capital, un ralentissement de l’économie pourrait facilement amorcer une déflation de la bulle.
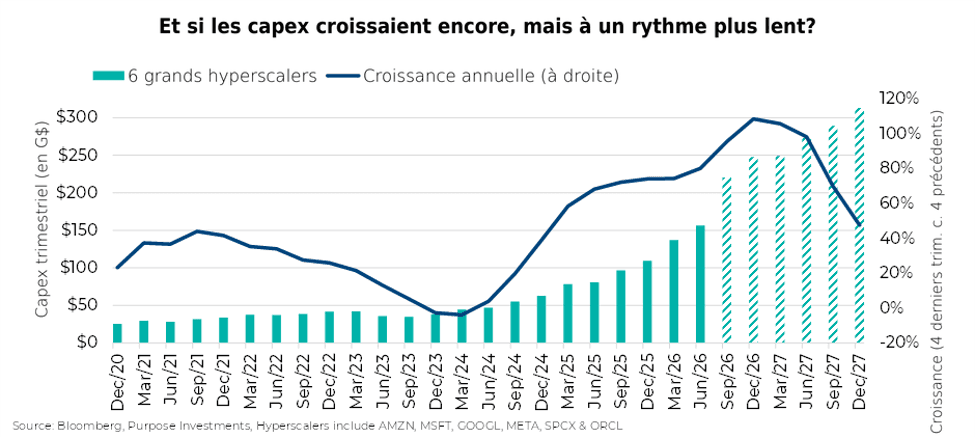
Ralentissement de la croissance – Les marchés réagissent beaucoup plus à la dérivée seconde, soit aux changements d’accélération, qu’à la croissance elle-même. Les dépenses d’investissement des fournisseurs d’hyperscale ont atteint 365 milliards de dollars en 2025 et devraient plus que doubler pour atteindre 762 milliards de dollars en 2026, selon les données déclarées et les prévisions. Les prévisions pour 2027 tablent sur une croissance continue pour atteindre 1 125 G$, mais cela suppose un ralentissement du rythme de croissance, qui passerait de 108 % à 47 %. Bien entendu, les prévisions peuvent changer, mais cela pourrait facilement entraîner le dégonflement d’une bulle. Même si les choses progressent, le taux de variation a beaucoup d’importance.
Accès au capital – Le marché obligataire étant sollicité par de nombreux émetteurs, l’exigence de rendements plus élevés témoigne du scepticisme des investisseurs. Surveillez les swaps sur défaillance pour les grands émetteurs liés à l’IA. Il existe maintenant des CDS pour Alphabet, ce qui n’existait pas auparavant. Ou Oracle, dont le prix est de 2,7 %. La capacité du marché boursier à absorber les futures méga-introductions en bourse sera également un indicateur. Jusqu’ici, tout va bien.
Réflexions finales
Il s’agit d’une bulle suffisamment importante et généralisée pour avoir une incidence sur les marchés et l’économie. Nous y sommes tous maintenant et nous croyons que la clé pour s’y retrouver sera de surveiller sa trajectoire, d’être conscient de vos expositions, de saisir les occasions et d’être prudent en veillant à ce que votre portefeuille dispose de compensations adéquates en matière de diversification. Chez Investissements Purpose, nous continuons à créer des outils (ICI), des solutions (ICI) et des perspectives (ICI) pour vous accompagner tout au long de ce parcours volatil et stimulant.
— Craig Basinger et Derek Benedet chez Investissements Purpose.
Recevez les dernières perspectives du marché dans votre boîte de réception chaque semaine.
Sources : Les graphiques et les données proviennent de Bloomberg L.P., en date du 15 octobre.
Le contenu du présent document est fourni à titre informatif seulement et n’est pas fourni dans le contexte d’un placement des titres décrits aux présentes ; il ne constitue pas non plus une recommandation ou une sollicitation d’achat, de détention ou de vente de titres. L’information ne constitue pas un conseil en matière de placement et n’est pas adaptée aux besoins ou aux circonstances d’un investisseur donné. Les renseignements contenus dans le présent document ne constituent pas et ne doivent en aucun cas être interprétés comme une notice d’offre, un prospectus, une publicité ou un appel public à l’épargne. Aucune commission des valeurs mobilières ni aucune autorité de réglementation similaire n’a examiné le présent document ; toute personne qui donne à entendre le contraire commet une infraction. Les renseignements contenus dans le présent document sont jugés exacts et fiables ; toutefois, nous ne pouvons garantir qu’ils sont complets ou à jour en tout temps. Les renseignements fournis peuvent être modifiés sans préavis.
Des commissions, des commissions de suivi, des frais de gestion et des dépenses peuvent être associés aux fonds de placement. Veuillez lire le prospectus avant d’investir. Si les titres sont achetés ou vendus sur une bourse, vous pourriez payer plus ou recevoir moins que la valeur liquidative actuelle. Les fonds de placement ne sont assortis d’aucune garantie ; leur valeur fluctue régulièrement et leur rendement passé pourrait ne pas se répéter.
Certaines déclarations contenues dans le présent document sont prospectives. Les énoncés prospectifs (« EP ») sont des énoncés de nature prédictive, qui dépendent d’événements ou de conditions futurs ou s’y rapportent, ou qui contiennent des termes tels que « peut », « sera », « devrait », « pourrait », « s’attendre à », « anticiper », « avoir l’intention de », « planifier », « croire », « estimer » ou d’autres expressions similaires. Les déclarations qui sont tournées vers l’avenir ou qui comprennent autre chose que des renseignements historiques sont assujetties à des risques et à des incertitudes, et les résultats, les mesures ou les événements réels pourraient différer sensiblement de ceux énoncés dans les déclarations prospectives. Les énoncés prospectifs ne sont pas des garanties de rendement futur et sont, par nature, fondés sur de nombreuses hypothèses. Bien que les ÉPF contenus dans le présent document soient fondés sur ce que Investissements Purpose et le gestionnaire de portefeuille considèrent comme des hypothèses raisonnables, Investissements Purpose et le gestionnaire de portefeuille ne peuvent garantir que les résultats réels seront conformes à ces ÉPF. Le lecteur est prié d’examiner attentivement les énoncés prospectifs et de ne pas s’y fier indûment. Sauf si la loi applicable l’exige, il n’est pas prévu, et il est expressément nié, qu’il existe une intention ou une obligation de mettre à jour ou de réviser les énoncés prospectifs, que ce soit à la suite de nouveaux renseignements, d’événements futurs ou autrement.


