
C’est lors d’un événement pour investisseurs à l’automne 2001, alors que je travaillais pour une importante banque d’investissement et société de courtage américaine (miss the Bull), que j’ai été interrogé pour la première fois sur la viabilité de l’augmentation de la dette publique. Comment les déficits entraînant une hausse subséquente du niveau d’endettement peuvent-ils être viables et comment pourrons-nous jamais les rembourser? C’était l’essentiel de la question. Vingt-cinq ans plus tard, avec des milliers de milliards de dollars de dette en plus, la même question a certainement regagné en importance, les rendements ayant récemment augmenté. Alors, avec un coût du service de la dette publique mondiale qui s’établit à environ 2 000 milliards de dollars, est-ce la raison pour laquelle les rendements augmentent et sommes-nous enfin confrontés à une crise de la dette publique?
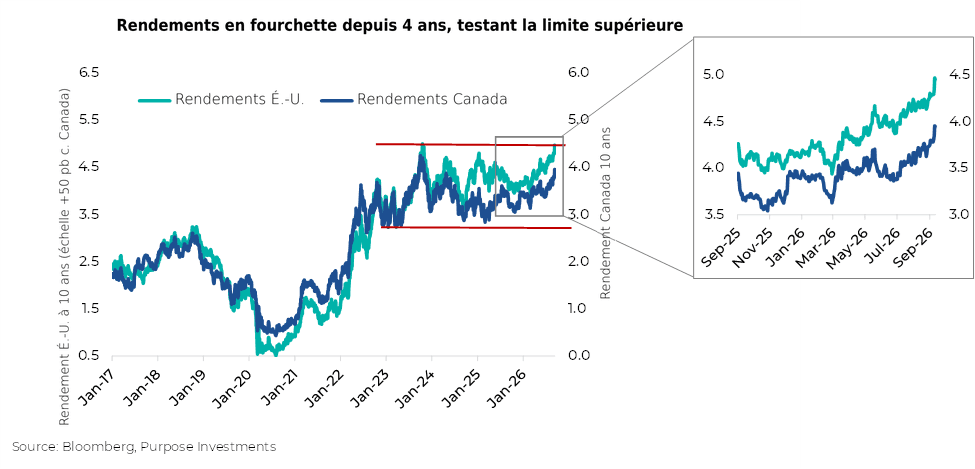
Les rendements obligataires sont en hausse, le rendement des bons du Trésor américain à 10 ans approchant les 5 %. Les rendements canadiens ne sont pas loin derrière. Si l’on adopte une perspective un peu plus à long terme, les rendements se rapprochent de la limite supérieure de la fourchette observée au cours des quatre dernières années et plus. Plusieurs facteurs contribuent à cette hausse des rendements. Un récent sondage de Bloomberg souligne les quatre principales raisons ou préoccupations des répondants, classées par ordre d’importance : 1) l’accélération de l’inflation, 2) la hausse de la prime de terme/les préoccupations budgétaires, 3) les émissions massives de titres de créance par les hyperscalers et 4) les attentes concernant les taux de la Fed.
Analysons-les un par un. L’inflation n’a pas disparu et, bien qu’elle soit beaucoup plus faible qu’il y a quelques années, alors que l’économie se remettait des répercussions causées par la COVID, elle demeure un risque persistant. Du côté positif, la croissance des salaires s’est normalisée, et l’IPC de base et l’inflation des services aux États-Unis ont ralenti. Du côté plus préoccupant, le prix du diesel aux États-Unis dépasse les 6 $ /gal, car les perturbations de l’approvisionnement en provenance d’Ormuz continuent de maintenir les prix de l’énergie à un niveau élevé. Ajoutez-y l’incidence graduelle des tarifs douaniers. Il est possible que l’inflation s’accélère à mesure que les prix de l’énergie se répercutent sur la machine économique, mais pour l’instant, il est trop tôt pour s’emballer.
Les préoccupations budgétaires font les manchettes. Il est indéniable que la société a résolument adopté une mentalité de dépenses accrues ; je ne me souviens même plus de la dernière fois où quelqu’un a prononcé le mot « austérité ». L’économie mondiale se porte très bien et pourtant, les gouvernements du monde entier ressentent le besoin de dépenser de plus en plus. La dernière décennie d’assouplissement quantitatif a cédé la place à des dépenses budgétaires effrénées, consolidées pendant la COVID. La solution à tout problème consiste à dépenser davantage. Inquiet à l’idée de perdre le Congrès lors des élections de mi-mandat, le gouvernement américain envisage de donner 5 000 $ à tout le monde (ce qui ne représenterait que 1 billion de dollars). Au Canada, préoccupé par l’incidence des tarifs douaniers, la solution consiste à accroître les dépenses budgétaires pour soutenir les industries. Sans dire qu’il s’agit d’une mauvaise politique, car nous ne sommes pas des décideurs politiques, la norme dans le monde est devenue de dépenser au moindre signe de difficulté.
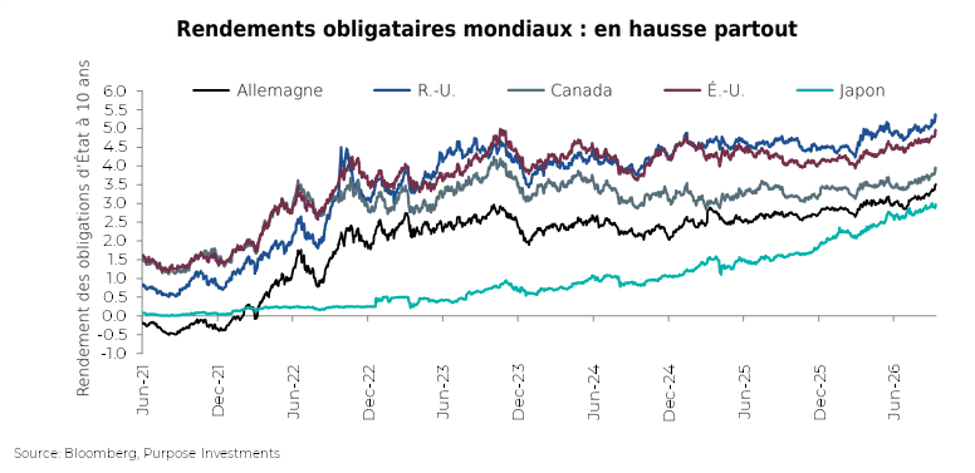
Si les rendements obligataires augmentent en raison des risques liés à la viabilité des dépenses budgétaires, pourquoi augmentent-ils partout? On pourrait soutenir que la situation de la dette et des finances publiques du Canada est bien meilleure que celle de nos voisins du sud, mais nos taux de rendement augmentent également. Ou l’Allemagne, dont la situation budgétaire est encore meilleure. S’il s’agissait d’un problème de viabilité budgétaire, ne constaterions-nous pas une plus grande divergence dans l’orientation des rendements obligataires en fonction de la santé budgétaire relative? Nous reviendrons sur ce point sous peu.
La mise en place de l’infrastructure d’IA n’est pas bon marché et, après que les fournisseurs à très grande échelle ont financé une grande partie de la construction initiale avec leurs flux de trésorerie existants, ils ont de plus en plus recours aux marchés de la dette. Les montants en dollars sont assez impressionnants. L’éviction par la dette est un concept économique selon lequel l’émission d’une trop grande quantité de dette évince d’autres émetteurs, qui doivent alors offrir un rendement plus élevé pour attirer les acheteurs. Oui, les hyperscalers émettent une quantité croissante de titres de créance, mais cela demeure dérisoire comparativement aux émissions gouvernementales. Et il existe probablement un appétit sain des investisseurs pour participer à ce déploiement de l’IA. Il se peut que la combinaison des gouvernements et des hyperspécialistes crée une concurrence accrue pour les capitaux, mais avec autant de liquidités à l’échelle mondiale, nous ne pensons pas que ce soit un facteur déterminant aujourd’hui.
La BCE vient de hausser ses taux ; après la publication de l’IPC américain la semaine dernière, le marché des contrats à terme prévoit maintenant une hausse des taux de la Réserve fédérale le 16e et une hausse de la BdJ au Japon le 18e. Cela contribue certainement à la hausse des rendements obligataires à l’échelle mondiale, mais pour des raisons saines. L’inflation est un peu plus élevée et la croissance économique est robuste, ce qui justifie les hausses de taux et favorise également des rendements obligataires quelque peu supérieurs. Le PIB nominal aux États-Unis a progressé à un rythme annualisé de 6,6 % au deuxième trimestre. Des rendements plus élevés et une croissance du PIB plus forte sont naturels.
Un autre facteur qui n’a pas fait l’objet de beaucoup de couverture est l’ancien « carry trade ». Le « carry trade » repose sur les écarts de taux d’intérêt et était beaucoup plus populaire par le passé. L’une des stratégies principales consistait à emprunter au Japon, où les taux sont plus bas, pour investir le produit dans des marchés offrant des taux d’intérêt plus élevés, comme les États-Unis. Bien que cette pratique ne soit plus aussi répandue qu’auparavant, une part importante de capitaux est encore consacrée aux opérations de portage (carry trades). Toutefois, au cours du dernier mois, nous avons constaté une appréciation marquée du yen japonais, alors que les attentes en matière de hausse des taux ont augmenté, parallèlement à certaines interventions gouvernementales. Lorsque le passif de l’opération de portage, libellé en yens, s’apprécie, cela nuit à la rentabilité. Cela entraînerait probablement un certain débouclement, qui se solderait par la vente de bons du Trésor américain, faisant ainsi grimper les rendements. Cela a probablement aussi contribué à des rendements plus élevés.
Pour revenir au sujet de la viabilité budgétaire, la manière dont nous avons répondu à la question il y a 25 ans et la manière dont nous y répondons aujourd’hui n’ont pas changé de façon significative. Nous ne doutons pas qu’une crise de la dette se profile ; elle fait partie de l’évolution du cycle de l’endettement. Et il s’agit d’un risque plus important aujourd’hui qu’en 2001. Les niveaux d’endettement sont beaucoup plus élevés, même par rapport à une économie beaucoup plus vaste. La démographie est également plus difficile et les politiques de responsabilité financière se font rares.
Il n’existe aucun signal fiable permettant de savoir quand cela pourrait réellement devenir un problème. Il ne s’agit pas du niveau de la dette par rapport au PIB, ni des paiements d’intérêts par rapport aux dépenses de défense. La dette devient un problème lorsque vous ne pouvez pas renouveler les échéances ou émettre de nouvelles dettes. C’est lorsque les acheteurs ne se présentent pas. C’est ce qui forcera un changement de politique, pour s’attaquer aux déficits ou à la dette d’une manière ou d’une autre, ce qui ne sera pas une partie de plaisir.
Notre plan de match : nous ne croyons pas que cette crise de la dette commencera au Canada, ni aux États-Unis (même avec leur niveau d’endettement), en raison des nombreux leviers et outils dont dispose un système financier hautement développé pour, eh bien, repousser l’échéance. Le Royaume-Uni a fait cela lorsqu’il a connu sa crise obligataire il y a quelques années. Nous pensons que la crise de la dette débutera dans les économies plus fragiles qui disposent de moins de leviers. C’est votre signal d’alarme pour ce risque potentiel.
Peut-être est-ce dans 5 ans, ou 10, ou un autre 25. Les optimistes affirment que la productivité et la croissance économique pourraient sauver la mise, mais nous en doutons. Les gouvernements dépenseront également cette somme. La bonne nouvelle, c’est que ces rendements plus élevés permettent d’absorber facilement les émissions obligataires. Il y a eu une adjudication d’obligations à 10 et 30 ans au cours de la semaine dernière ; certes, les rendements ont été légèrement plus élevés, mais ce rendement un peu plus élevé a entraîné une hausse du ratio de couverture (c’est-à-dire beaucoup d’acheteurs).
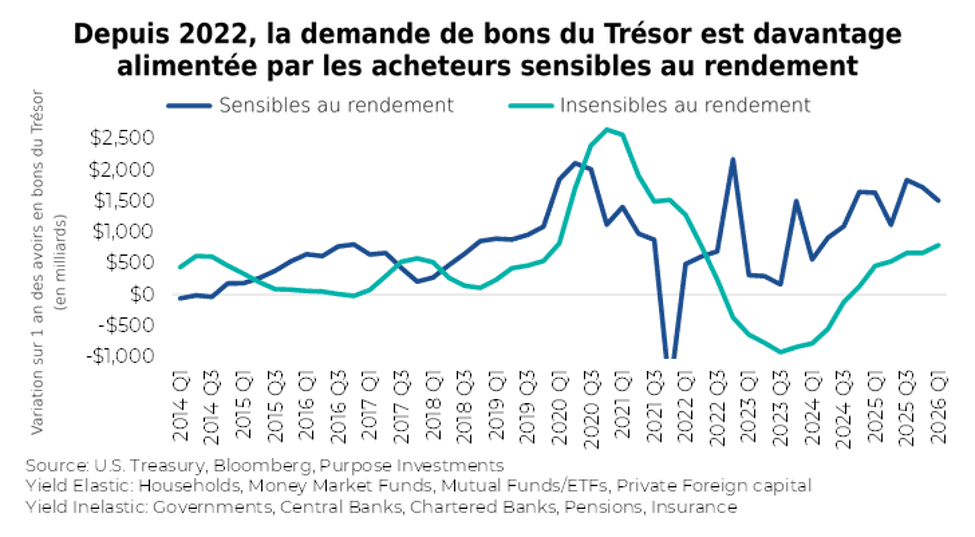
Les investisseurs obligataires sont devenus plus sensibles au rendement et des rendements plus élevés attirent davantage d’acheteurs. Inversement, des rendements plus faibles incitent les investisseurs à se tourner vers d’autres options. Il s’agit de l’un des facteurs qui a maintenu les rendements obligataires dans la même fourchette au cours des quatre dernières années et plus. Cela pourrait changer, mais avec des rendements situés dans la partie supérieure de la fourchette, nous constatons déjà une augmentation des achats d’obligations par l’entremise de FNB.
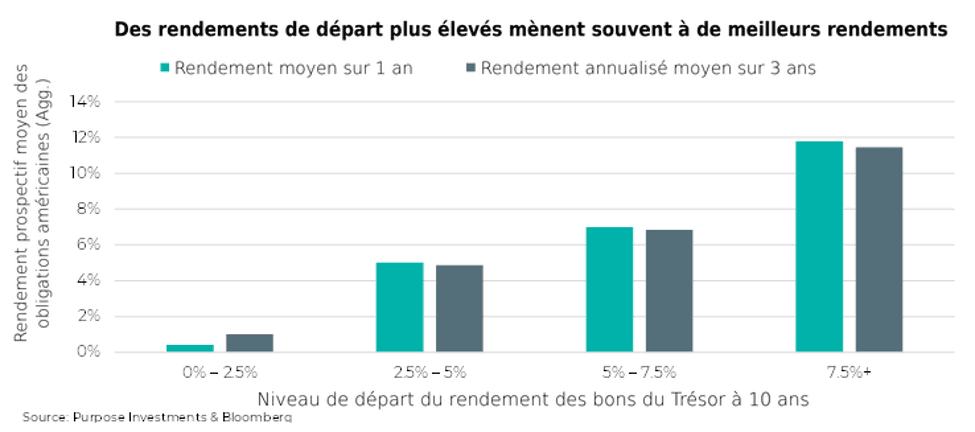
Un dernier aspect positif de ces rendements plus élevés est qu’ils augmentent les attentes de rendement pour les obligations. La vérité toute simple est qu’au cours des 50 dernières années, le meilleur indicateur des rendements futurs du marché obligataire est le rendement au point de départ. En classant les rendements des bons du Trésor à 10 ans dans diverses fourchettes, les points de départ à rendement plus élevé ont mené à des rendements prospectifs moyens plus élevés au cours des périodes de 1 et 3 ans suivantes. Le chemin pour atteindre des points de départ à rendement plus élevé n’est peut-être pas amusant, mais les rendements devraient être plus agréables.
Réflexions finales
L’inflation, les déficits, la croissance économique vigoureuse, la concurrence pour le capital et le relèvement des taux par les banques centrales se sont conjugués pour faire grimper les rendements. Il est avantageux d’être sous-pondéré en obligations avec une duration légèrement plus courte. Toutefois, avec ces rendements plus élevés, l’attrait des obligations a augmenté. Acheter des obligations lorsque le rendement à 10 ans était de 4 % était une mauvaise idée ; à 5 %, c’est certainement moins mauvais, voire une bonne idée si la croissance économique ralentit et/ou si les hausses de taux renforcent la confiance dans le fait que les banques centrales prennent au sérieux la lutte contre l’inflation.
Sans dire que les taux de rendement ne peuvent pas augmenter davantage, en matière de placement, tout est une question de rapport risque-rendement, et ce ratio s’est amélioré à mesure que les taux de rendement ont grimpé.
-- Craig Basinger chez Investissements Purpose.
Recevez les dernières perspectives du marché dans votre boîte de réception chaque semaine.
Sources : Les graphiques proviennent de Bloomberg L.P.
Le contenu du présent document est fourni à titre informatif seulement et n’est pas fourni dans le contexte d’un placement des titres décrits aux présentes ; il ne constitue pas non plus une recommandation ou une sollicitation d’achat, de détention ou de vente de titres. L’information ne constitue pas un conseil en matière de placement et n’est pas adaptée aux besoins ou aux circonstances d’un investisseur donné. Les renseignements contenus dans le présent document ne constituent pas et ne doivent en aucun cas être interprétés comme une notice d’offre, un prospectus, une publicité ou un appel public à l’épargne. Aucune commission des valeurs mobilières ni aucune autorité de réglementation similaire n’a examiné le présent document ; toute personne qui donne à entendre le contraire commet une infraction. Les renseignements contenus dans le présent document sont jugés exacts et fiables ; toutefois, nous ne pouvons garantir qu’ils sont complets ou à jour en tout temps. Les renseignements fournis peuvent être modifiés sans préavis.
Des commissions, des commissions de suivi, des frais de gestion et des dépenses peuvent être associés aux fonds de placement. Veuillez lire le prospectus avant d’investir. Si les titres sont achetés ou vendus sur une bourse, vous pourriez payer plus ou recevoir moins que la valeur liquidative actuelle. Les fonds de placement ne sont assortis d’aucune garantie ; leur valeur fluctue régulièrement et leur rendement passé pourrait ne pas se répéter.
Certaines déclarations contenues dans le présent document sont prospectives. Les énoncés prospectifs (« EP ») sont des énoncés de nature prédictive, qui dépendent d’événements ou de conditions futurs ou s’y rapportent, ou qui contiennent des termes tels que « peut », « sera », « devrait », « pourrait », « s’attendre à », « anticiper », « avoir l’intention de », « planifier », « croire », « estimer » ou d’autres expressions similaires. Les déclarations qui sont tournées vers l’avenir ou qui comprennent autre chose que des renseignements historiques sont assujetties à des risques et à des incertitudes, et les résultats, les mesures ou les événements réels pourraient différer sensiblement de ceux énoncés dans les déclarations prospectives. Les énoncés prospectifs ne sont pas des garanties de rendement futur et sont, par nature, fondés sur de nombreuses hypothèses. Bien que les ÉP contained dans le présent document soient fondées sur ce que Investissements Purpose et le gestionnaire de portefeuille considèrent comme des hypothèses raisonnables, Investissements Purpose et le gestionnaire de portefeuille ne peuvent garantir que les résultats réels seront conformes à ces ÉP. Le lecteur est prié d’examiner attentivement les énoncés prospectifs et de ne pas s’y fier indûment. Sauf si la loi applicable l’exige, il n’est pas prévu, et il est expressément nié, qu’il existe une intention ou une obligation de mettre à jour ou de réviser les énoncés prospectifs, que ce soit à la suite de nouveaux renseignements, d’événements futurs ou autrement.


