
Le fait le plus marquant sur les marchés au cours du dernier mois a été la hausse continue des rendements obligataires. Le taux du bon du Trésor américain à 10 ans a grimpé à environ 5,3 %, dépassant les sommets de 2023 et atteignant des niveaux jamais vus depuis l’époque où Don Draper devenait une figure connue de tous (indice : 2007). Il est intéressant de noter que c’est également à ce niveau que les rendements ont atteint un sommet avant la crise financière. Contrairement à d’autres périodes de hausse des rendements obligataires, les marchés encaissent dans l’ensemble cette récente remontée sans trop broncher. L’indice S&P 500 reste calme, se situant à seulement quelques pour cent en dessous de ses sommets historiques. À l’image de Don Draper, un Old Fashioned à la main et vêtu d’un complet fraîchement taillé, l’indice projette une image de force et de résilience qui masque complètement des fondations qui se détériorent et un tumulte interne. Un examen plus approfondi de l’ampleur du marché révèle une divergence interne croissante entre l’action moyenne et ce que l’on observe dans les rendements globaux.
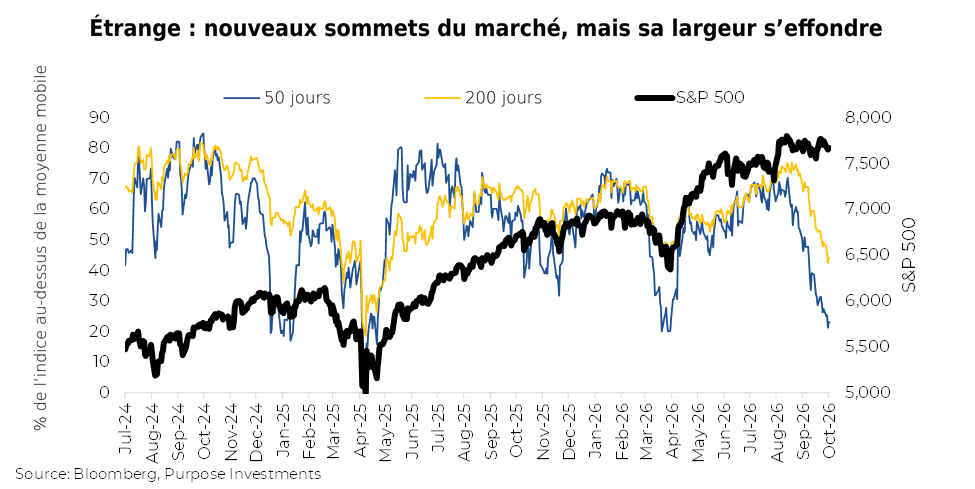
L’ampleur du marché est un terme général qui décrit les nombreuses façons de segmenter le marché pour évaluer la participation à celui-ci. Une forte largeur de marché est généralement considérée comme le signe d’un marché plus sain, tandis qu’une largeur étroite indique une détérioration de la participation interne. L’un des indicateurs les plus courants est le pourcentage de titres de l’indice qui se négocient au-dessus de moyennes mobiles clés, telles que celles de 50 et 200 jours. Au moment d’écrire ces lignes, seulement 44 % se négocient au-dessus de leur moyenne mobile de 200 jours, et 23 % au-dessus de la moyenne mobile à plus court terme de 50 jours. C’est extrêmement faible, et il est assez rare d’observer une telle étroitesse alors que l’indice est tout juste sous ses sommets. Nous observons généralement ces niveaux lors d’épisodes de correction, et non simplement juste en dessous des sommets. Si l’histoire peut servir de guide, ce type de configuration se résout généralement par un repli des prix vers l’ampleur du marché plutôt que par un rattrapage de l’ampleur du marché par les prix.
Autres statistiques d’étendue – Tout comme les commentateurs de baseball, les stratèges de marché peuvent vous surprendre avec des statistiques novatrices. Cette semaine, nous avons découvert la statistique Goepfert (ne vous inquiétez pas, nous n’en avions jamais entendu parler non plus). L’indice S&P 500 a récemment progressé d’au moins 1 % par rapport à un record, alors qu’un plus grand nombre d’actions ont atteint de nouveaux creux que de nouveaux sommets. Cela ne s’est produit qu’à deux autres reprises dans l’histoire : le 23 juillet 1929 et le 21 décembre 1999. Ces deux cas sont survenus quelques mois avant des sommets importants du marché. C’est frappant, mais avec un échantillon de deux, il faut prendre cela avec prudence. Il s’agit davantage de sujets de conversation pour l’heure de l’apéro que d’un signal de marché.
D’autres mesures de l’ampleur du marché plus classiques indiquent la même chose. La ligne des hausses et des baisses du NYSE a atteint un sommet le 14 août et est en baisse depuis six semaines. Les indicateurs internes se détériorent depuis six semaines, et l’épisode comparable le plus récent où l’indice était aussi près d’un sommet remonte à juillet 2015, ce qui s’était finalement soldé par une correction.
Les poids lourds - Au cours du dernier mois, presque tous les secteurs au Canada et aux États-Unis étaient dans le rouge. Les seules exceptions étaient les secteurs de la technologie et des services de communication aux États-Unis, ce qui revient essentiellement à suivre la tendance du secteur technologique. Le risque de concentration est réel ; toutefois, ces secteurs concentrés sont les seuls qui fonctionnent actuellement, et c’est précisément la raison pour laquelle l’indice semble se porter bien.
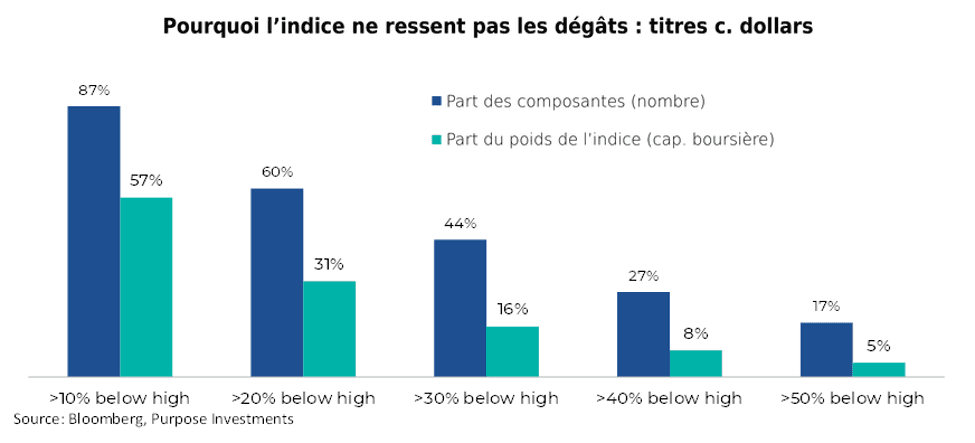
La majorité des sociétés du S&P 500 (60 %) se trouvent déjà dans un marché baissier structurel, soit plus de 20 % en dessous de leurs sommets historiques. Il s’agit d’un marché baissier pour l’action moyenne, qui se cache à la vue de tous. Ce segment ne représente que 31 % de l’indice pondéré en fonction de la capitalisation boursière. À l’autre extrémité, seulement 66 actions se situent à moins de 10 % de leur sommet. Ils représentent 13 % des membres, mais 43 % de la pondération. Nous observons cette même divergence dans chaque tranche de retrait dans le graphique ci-dessous. Il existe une différence marquée entre la proportion de membres ayant subi des pertes importantes et la pondération de l’indice.
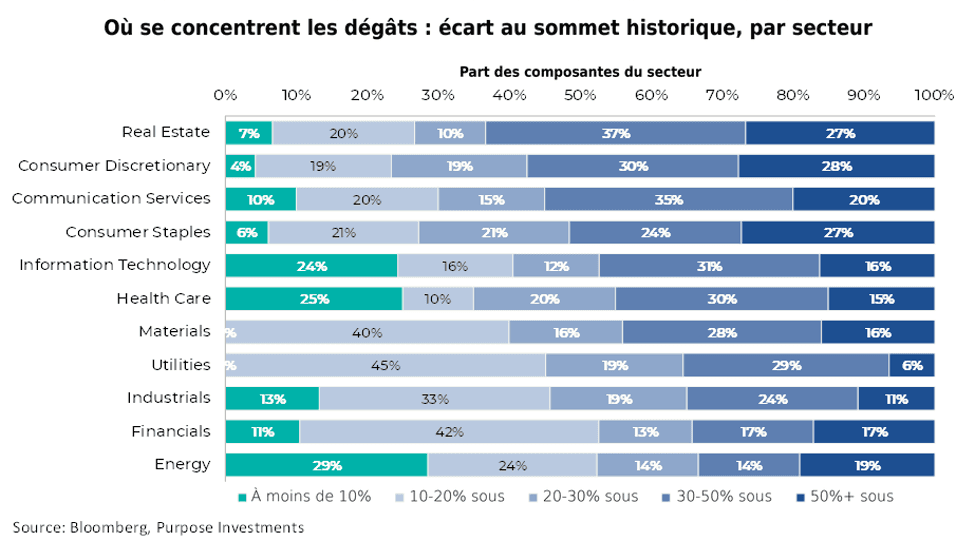
En examinant la situation de plus près, le graphique ci-dessous ventile ces mêmes tranches de repli par secteur. Les dommages sont plus marqués dans les secteurs sensibles aux taux. Environ les trois quarts des membres des secteurs de l’immobilier, de la consommation discrétionnaire et des biens de consommation de base sont à plus de 20 % sous leurs sommets historiques, et dans le secteur de l’immobilier, près des deux tiers sont à plus de 30 % sous ces sommets. Le secteur des biens de consommation de base, un secteur où les investisseurs recherchent normalement la stabilité, compte 27 % de membres dont le cours a chuté de plus de 50 % par rapport à leurs sommets. À l’autre extrémité, les secteurs de l’énergie et des services financiers sont les seuls où moins de la moitié des membres affichent un repli de 20 % ou plus. La technologie est divisée en deux. Un quart de ses membres se situent à moins de 10 % d’un sommet, tandis que 47 % sont en baisse de 30 % ou plus. Il se trouve que le trimestre près des sommets représente la majeure partie de la pondération de l’indice. Cette année, seuls les secteurs de l’énergie (+37 %) et de la technologie (+28 %) surpassent le S&P 500 (+12,7 %) et seulement 35 % des membres sont en tête de l’indice. Une dispersion aussi large devrait favoriser les gestionnaires actifs ; toutefois, la tâche est plus ardue lorsque les données fondamentales ne sont pas les moteurs de cette dispersion, mais que la taille pure, la sensibilité aux taux et le fait qu’une entreprise soit considérée comme un gagnant ou un perdant de l’IA sont les facteurs déterminants.
Incidences sur le portefeuille - Une diminution de l’ampleur du marché n’est pas automatiquement un signe baissier. Les meilleures occasions d’achat des 35 dernières années se sont toutes présentées lorsque l’envergure du marché était médiocre, car les prix avaient déjà chuté. Une telle faiblesse de l’ampleur du marché alors que les prix sont toujours à des sommets est une situation différente et, historiquement, préoccupante. L’étendue seule ne devrait jamais être utilisée pour faire des prévisions de marché ; toutefois, elle avertit les investisseurs de procéder avec prudence. L’analyse des facteurs internes révèle une dispersion davantage attribuable aux taux qu’à une crainte liée à la croissance. Les secteurs sensibles aux taux d’intérêt ont été les plus durement touchés. Les écarts de crédit, la volatilité et les révisions des bénéfices contredisent tous les pessimistes qui misent sur un élargissement de la baisse. Pour l’instant, la toile de fonds macroéconomique est calme, la croissance des bénéfices est forte et l’économie tourne toujours à plein régime.
En ce qui concerne l’incidence de la faible largeur de marché sur les portefeuilles, les mandats axés sur le revenu sont particulièrement touchés. Le contexte actuel est difficile non seulement pour les titres à revenu fixe traditionnels, mais aussi pour les portefeuilles de dividendes présentant une sensibilité excessive aux taux d’intérêt. Les faiblesses internes ne durent pas éternellement ; tôt ou tard, il faut que quelque chose cède. Compte tenu du degré de repli dans bon nombre des secteurs sensibles aux taux d’intérêt, les valorisations deviennent plus attrayantes. Dans le cadre de nos mandats, nous avons commencé à tirer parti du repli des titres défensifs et sensibles aux taux d’intérêt. Les signes sont clairs, la fragilité du marché s’est accrue, c’est pourquoi nous procédons avec prudence. Si les rendements s’inversent, il faut s’attendre à ce que ce soit le premier catalyseur d’un élargissement de l’ampleur du marché, et nous nous attendons à ce que les titres sensibles aux taux, qui ont été malmenés, rebondissent en conséquence. Mais passons maintenant à une analyse plus approfondie du secteur des dividendes.
Rendement cyclique
Ainsi, nous avons un marché qui se maintient au niveau de l’indice, mais, en réalité, la plupart des sociétés affichent une performance plutôt médiocre. Pour l’indice S&P 500, 23 % des membres de l’indice se négocient au-dessus de leur moyenne mobile de 50 jours. Heureusement, les sociétés à très grande capitalisation représentent en grande partie ces 23 % et affichent un bon rendement, compte tenu de leur poids dans l’indice pondéré en fonction de la capitalisation boursière, et nous avons un marché qui résiste bien. La même chose se produit au Canada avec la TSX. Seulement 26 % des membres se situent au-dessus de leur moyenne mobile de 50 jours. L’atténuation de l’incidence sur l’indice principal ne relève pas de la technologie, bien qu’elle y contribue ; elle est davantage attribuable aux secteurs de l’énergie et des matériaux. Les segments du marché qui sont davantage cycliques sur le plan économique obtiennent de bons résultats, en grande partie parce que l’optimisme économique est à la hausse et que les perturbations de l’approvisionnement persistent.
Dans le secteur des dividendes, cela entraîne une divergence massive. Les titres versant des dividendes plus sensibles aux taux d’intérêt, comme ceux des services publics, des pipelines et de l’immobilier, éprouvent de réelles difficultés en raison de ces rendements plus élevés. Mais les sociétés versant des dividendes qui sont plus sensibles aux cycles économiques s’en sortent beaucoup mieux. Le rendement cyclique est un cadre que nous avons élaboré il y a des années pour différencier les sociétés versant des dividendes en fonction de leur sensibilité aux rendements. Les titres sensibles aux taux d’intérêt appartiennent à des sous-secteurs dont la corrélation avec les variations des rendements est plus marquée. Il s’agit souvent de celles qui sont regroupées sous le terme de « substituts d’obligations ». Bien que les sociétés versant des dividendes cycliques soient moins sensibles aux variations des rendements, c’est généralement parce qu’elles sont plus sensibles aux changements de l’activité économique, d’où le terme « cyclique ».
Dans le graphique suivant, nous avons illustré le rendement relatif des secteurs à rendement cyclique par rapport aux secteurs sensibles aux taux d’intérêt. Une ligne ascendante indique que le rendement cyclique affiche un meilleur rendement. C’est à la fois intuitif et efficace. Alors que les rendements obligataires ont chuté entre 2010 et 2020, les titres sensibles aux taux d’intérêt ont été les grands gagnants parmi les sociétés versant des dividendes. Mais depuis 2020, il s’agit du rendement cyclique. Par conséquent, les portefeuilles ayant une plus grande exposition au rendement cyclique ont obtenu de meilleurs résultats à mesure que les rendements augmentaient.
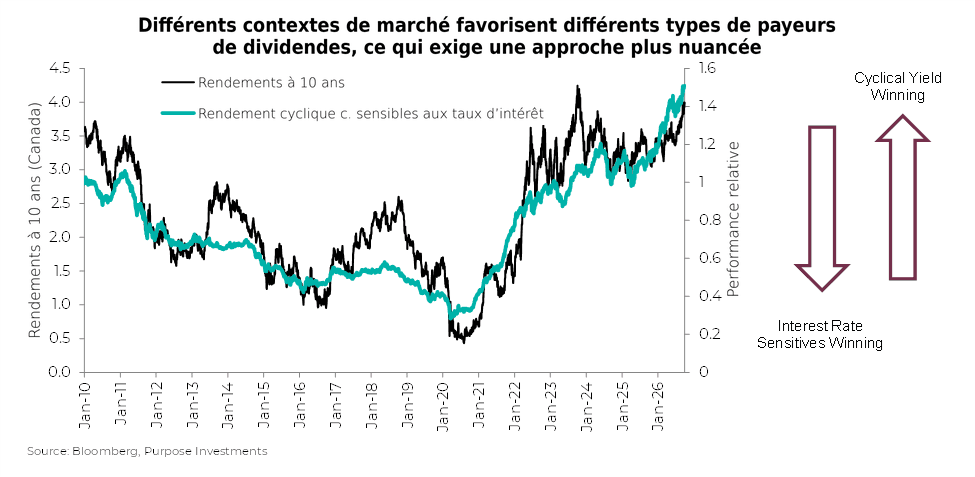
À l’avenir, les choses deviennent un peu plus compliquées. La ligne ci-dessus représente la performance relative ; nous devrions souligner que, bien que les secteurs sensibles aux taux d’intérêt aient enregistré un retard, ils demeurent en hausse par rapport aux dernières années. Tout simplement pas autant, et il a connu une baisse avec cette récente remontée des rendements obligataires. Ce qui commence à devenir intéressant, ce sont les titres sensibles aux taux d’intérêt qui, historiquement, se négociaient avec une légère prime de valorisation par rapport à l’ensemble du TSX et qui sont maintenant à peu près au pair. Pendant ce temps, la valorisation moyenne dans les secteurs à rendement cyclique fluctue beaucoup, mais elle a certainement augmenté dernièrement.
Nous privilégions toujours les rendements cycliques par rapport aux titres sensibles aux taux d’intérêt, avec une répartition d’environ 60 %/40 % dans notre mandat de dividendes nord-américains. Toutefois, ce point de vue commence à s’atténuer, car nous observons des valorisations attrayantes et un meilleur potentiel risque-rendement parmi les titres sensibles aux taux d’intérêt.
Cycle du marché
Les gens sont assez perturbés par cette hausse des rendements, et c’est certainement un risque. Mais tout n’est pas négatif. D’une part, les marchés boursiers sont en hausse cette année et les obligations sont maintenant relativement stables ; n’est-ce pas ainsi que les choses sont censées fonctionner? De plus, bien que ces rendements aient augmenté en raison d’un certain nombre de facteurs, le facteur dominant semble être la hausse de l’activité économique. C’est l’une des raisons pour lesquelles les marchés ont résisté ; la hausse des rendements obligataires, stimulée par de meilleures données économiques, est peut-être l’une des meilleures raisons pour lesquelles les rendements obligataires augmentent.
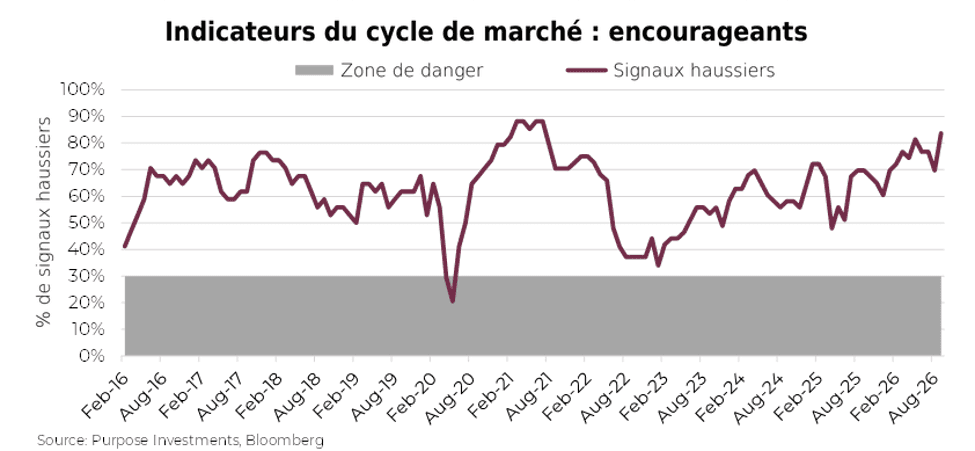
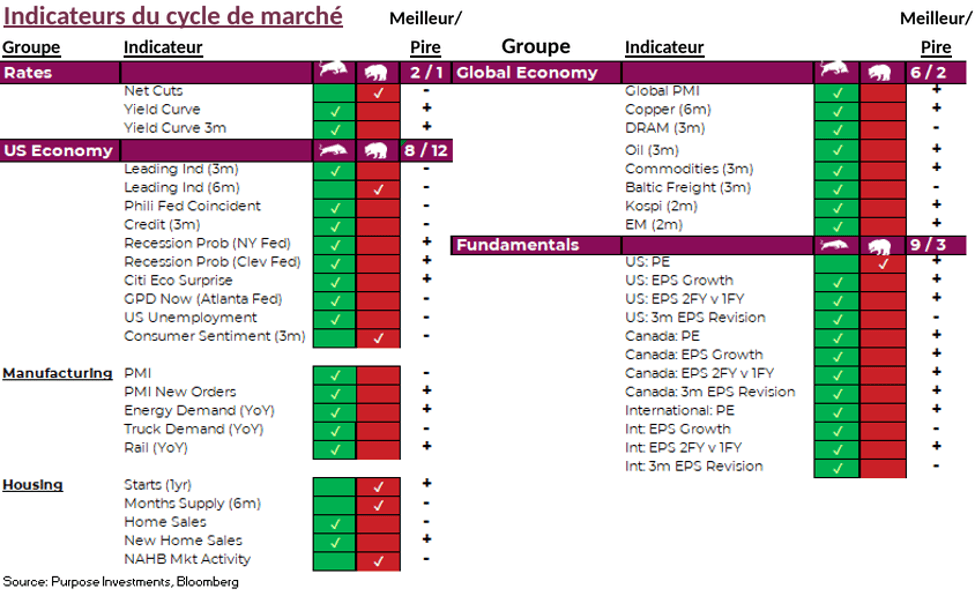
Sans surprise, l’amélioration des données économiques se traduit par une nouvelle progression de nos indicateurs du cycle de marché. Ces données couvrent les indicateurs économiques des États-Unis et de l’économie mondiale, ainsi que les valorisations, les bénéfices et les taux. Le seul point faible à l’heure actuelle est le marché immobilier américain, l’un des secteurs de l’économie mondiale les plus sensibles à la hausse des rendements. Autrement, il s’agit pratiquement d’une bonne nouvelle partout.
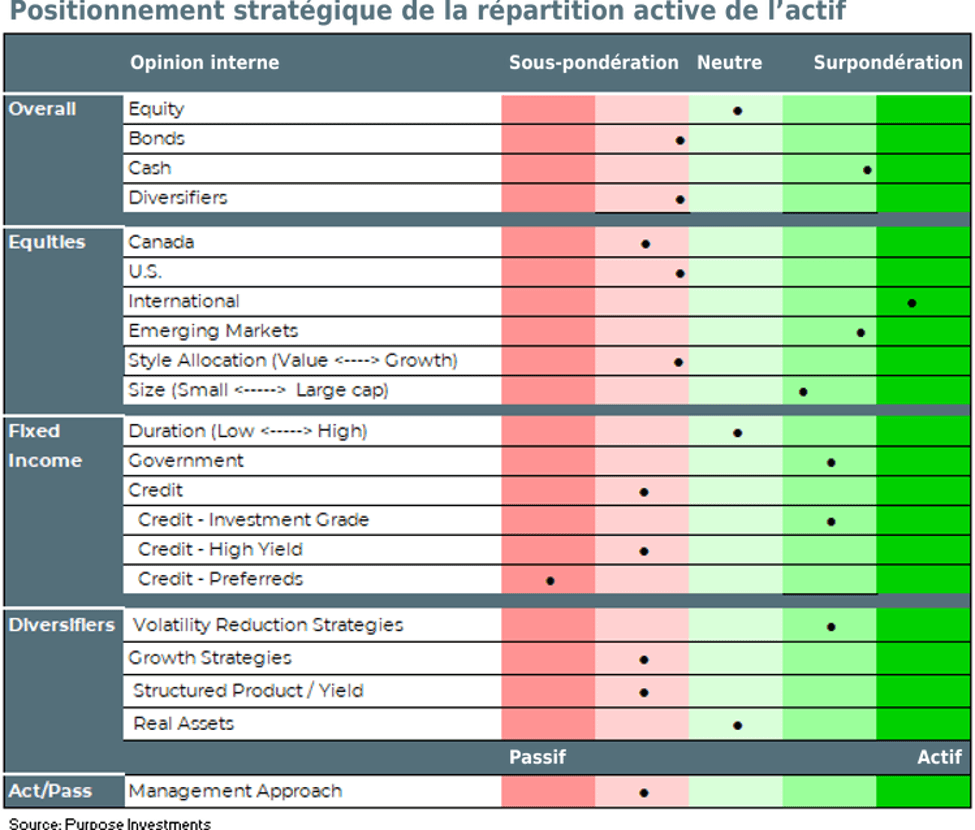
Aucun changement à nos allocations au cours du mois dernier. Nous demeurons globalement neutres à l’égard des actions, principalement en raison de la forte progression déjà enregistrée. Légère sous-pondération des obligations et détention de liquidités excédentaires. En ce qui concerne les actions, nous avons une légère sous-pondération au Canada et une surpondération à l’international, avec une position neutre à l’égard des États-Unis.
Réflexions finales
La solidité de l’économie et des bénéfices aide ces marchés à gérer les rendements plus élevés et d’autres préoccupations macroéconomiques. Mais avec une telle faiblesse de l’ampleur du marché, celui-ci commence peut-être à montrer des signes de tension après tant d’années de solide rendement. Ne devenez pas trop pessimiste pour autant ; la saison des résultats commence bientôt et la précédente a été exceptionnelle. Cela pourrait contribuer à fournir un soutien fondamental accru au marché, et une baisse des rendements serait également utile.
— Craig Basinger et Derek Benedet chez Investissements Purpose.
Recevez les dernières perspectives du marché dans votre boîte de réception chaque semaine.
Sources : Les graphiques proviennent de Bloomberg L.P., en date du 2 octobre 2026.
Le contenu du présent document est fourni à titre informatif seulement et n’est pas fourni dans le contexte d’un placement des titres décrits aux présentes ; il ne constitue pas non plus une recommandation ou une sollicitation d’achat, de détention ou de vente de titres. L’information ne constitue pas un conseil en matière de placement et n’est pas adaptée aux besoins ou aux circonstances d’un investisseur donné. Les renseignements contenus dans le présent document ne constituent pas et ne doivent en aucun cas être interprétés comme une notice d’offre, un prospectus, une publicité ou un appel public à l’épargne. Aucune commission des valeurs mobilières ni aucune autorité de réglementation similaire n’a examiné le présent document ; toute personne qui donne à entendre le contraire commet une infraction. Les renseignements contenus dans le présent document sont jugés exacts et fiables ; toutefois, nous ne pouvons garantir qu’ils sont complets ou à jour en tout temps. Les renseignements fournis peuvent être modifiés sans préavis.
Des commissions, des commissions de suivi, des frais de gestion et des dépenses peuvent être associés aux fonds de placement. Veuillez lire le prospectus avant d’investir. Si les titres sont achetés ou vendus sur une bourse, vous pourriez payer plus ou recevoir moins que la valeur liquidative actuelle. Les fonds de placement ne sont assortis d’aucune garantie ; leur valeur fluctue régulièrement et leur rendement passé pourrait ne pas se répéter.
Certaines déclarations contenues dans le présent document sont prospectives. Les énoncés prospectifs (« EP ») sont des énoncés de nature prédictive, qui dépendent d’événements ou de conditions futurs ou s’y rapportent, ou qui contiennent des termes tels que « peut », « sera », « devrait », « pourrait », « s’attendre à », « anticiper », « avoir l’intention de », « planifier », « croire », « estimer » ou d’autres expressions similaires. Les déclarations qui sont tournées vers l’avenir ou qui comprennent autre chose que des renseignements historiques sont assujetties à des risques et à des incertitudes, et les résultats, les mesures ou les événements réels pourraient différer sensiblement de ceux énoncés dans les déclarations prospectives. Les énoncés prospectifs ne sont pas des garanties de rendement futur et sont, par nature, fondés sur de nombreuses hypothèses. Bien que les ÉPF contenus dans le présent document soient fondés sur ce que Investissements Purpose et le gestionnaire de portefeuille considèrent comme des hypothèses raisonnables, Investissements Purpose et le gestionnaire de portefeuille ne peuvent garantir que les résultats réels seront conformes à ces ÉPF. Le lecteur est prié d’examiner attentivement les énoncés prospectifs et de ne pas s’y fier indûment. Sauf si la loi applicable l’exige, il n’est pas prévu, et il est expressément nié, qu’il existe une intention ou une obligation de mettre à jour ou de réviser les énoncés prospectifs, que ce soit à la suite de nouveaux renseignements, d’événements futurs ou autrement.


