
Si vous lisez Portefeuilles avec un objectif depuis un certain temps, vous avez probablement remarqué que nous consacrons une part importante de notre temps à analyser en détail les portefeuilles des conseillers.
Grâce à notre programme de partenariat, nous disposons d’un échantillon croissant d’équipes de conseillers et de leurs portefeuilles modèles, ce qui nous donne un aperçu unique de la façon dont les portefeuilles sont constitués. Cet échantillon est géographiquement vaste et comprend principalement des gestionnaires de clients à valeur nette élevée au sein de sociétés indépendantes et de banques. Nous avons partagé certaines de nos observations par le passé, notamment sur la façon dont les répartitions évoluent, où les gestionnaires trouvent des occasions et où se situent les principaux paris. Le partage de renseignements a de la valeur, mais cela ne signifie pas que tout le monde devrait faire la même chose. L’intention est d’offrir un point de référence qu’il est difficile d’obtenir lorsque l’on se concentre uniquement sur son propre portefeuille.
Ce que nous n’avons pas vraiment fait auparavant, c’est de prendre du recul et de simplement demander : « quels sont les titres les plus populaires? » Il ne s’agit pas de déterminer quels fonds ont obtenu les meilleurs résultats ou lesquels sont les plus attrayants, mais plutôt quels placements apparaissent le plus souvent dans les portefeuilles du programme.
C’est donc ce que nous avons fait. Nous avons examiné les 57 modèles du portefeuille et extrait certaines données sur les fonds les plus courants du programme. Certains résultats ne sont pas particulièrement surprenants, mais il y a quelques observations intéressantes que nous présenterons ci-dessous. Dans certains cas, les gestionnaires ont recours au même outil ; dans d’autres, il y a très peu de consensus. En matière de constitution de portefeuille, il existe certainement plus d’une façon de faire.
La liste de présélection
La première chose qui ressort est qu’il y a beaucoup plus de consensus dans certaines parties du portefeuille que dans d’autres.
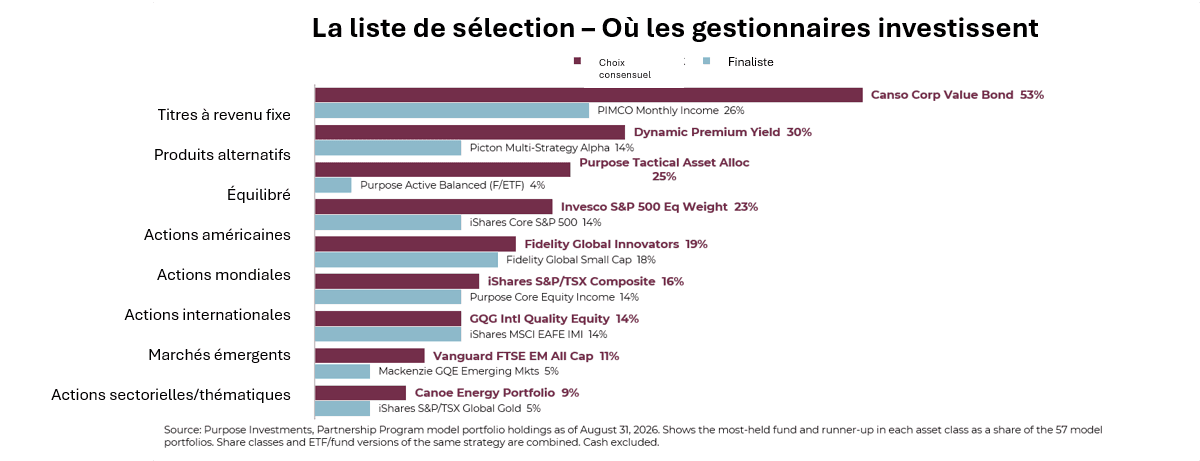
Le fonds à revenu fixe le plus couramment détenu est le Canso Corporate Value Bond, qui figure dans 53 % des portefeuilles du programme. Il s’agit d’un niveau de consensus assez important par rapport au reste du portefeuille. 23 % plus élevé que la position consensuelle suivante, soit les nombreuses formes de rendement de prime dynamique à 30 %. Le prochain fonds le plus courant est notre fonds phare dans la catégorie équilibrée, le Fonds de répartition tactique de l’actif Purpose, qui permet aux portefeuilles de passer des obligations aux actions et vice versa en fonction de la dynamique. De nombreuses équipes du programme utilisent cette stratégie comme stratégie complémentaire dans leur portefeuille afin de ne pas avoir à se soucier des changements de répartition de l’actif.
Une fois que nous passons aux actions, la part des portefeuilles commence à diminuer. La solution d’actions américaines la plus courante est une forme d’Invesco S&P 500 Equal Weight, tandis que Fidelity Global Innovators mène le marché, et les actions canadiennes consistent principalement en une exposition passive par l’entremise de l’iShares S&P/TSX Composite. À mesure que nous examinons les expositions internationales et sectorielles, les chiffres deviennent encore plus petits, principalement parce que ces expositions sont généralement limitées dans les portefeuilles. Il n’y a pas autant de consensus en ce qui concerne les actions, car il existe tout simplement un trop grand nombre d’options disponibles. Les poches de capitaux propres donnent aux gestionnaires beaucoup plus de latitude pour exprimer leurs points de vue. Le résultat est une variation beaucoup plus importante dans la manière dont les gestionnaires parviennent au même résultat.
Cette différence devient encore plus évidente lorsque nous examinons le tout d’un point de vue plus global. L’examen des choix de fonds les plus populaires ne nous raconte qu’une partie de l’histoire. Pour mieux comprendre, nous avons examiné uniquement les portefeuilles ayant une exposition à chaque catégorie d’actifs, puis nous avons demandé combien de ces portefeuilles détiennent le fonds le plus populaire et combien en détiennent au moins un parmi les cinq premiers. Parmi les portefeuilles ayant une exposition aux titres à revenu fixe (52) , 58 % détiennent le fonds le plus populaire et 81 % en détiennent au moins un parmi les cinq premiers. En ce qui concerne les actions internationales, seulement 18 % détiennent le fonds le plus populaire, tandis que 68 % en détiennent un parmi les cinq premiers.
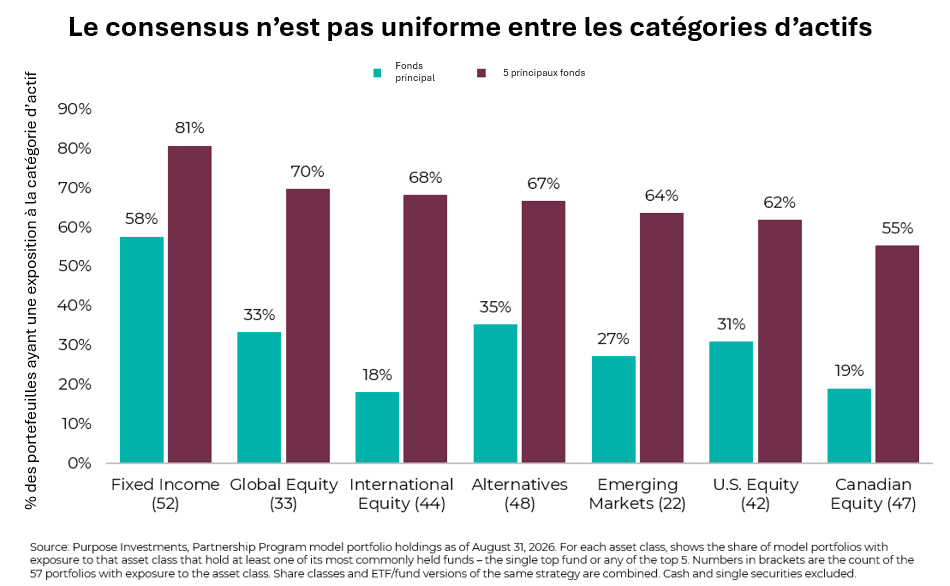
Le niveau de dispersion est particulièrement intéressant dans les actions canadiennes. Nous sommes au Canada, après tout, et les portefeuilles d’actions canadiens n’ont historiquement jamais manqué de gestionnaires jouissant d’une forte popularité et adoptant des approches différentes pour un marché relativement similaire. Cela ressort des données, les actions canadiennes affichant la plus faible concentration parmi les cinq principaux fonds. Il ne manque manifestement pas de façons pour un gestionnaire de portefeuille canadien de constituer un volet d’actions canadiennes, même lorsque tout le monde investit ultimement dans le même marché sous-jacent.
Il peut y avoir consensus sur le rôle qu’une catégorie d’actifs devrait jouer dans un portefeuille, comme en témoigne le nombre de portefeuilles détenant ces catégories d’actifs, mais il peut y avoir un certain désaccord sur la façon de le mettre en œuvre. Cette distinction devient encore plus intéressante lorsque nous examinons les décisions actives et passives qui sous-tendent ces allocations.
Actif ou passif
Une fois que vous avez choisi la catégorie d’actifs dans laquelle vous allez investir, le choix suivant est le suivant : dois-je opter pour une gestion active ou passive? Les résultats ci-dessous ne portent pas sur le débat habituel concernant les frais ou la performance, mais sur ce que les gestionnaires de portefeuille font réellement.
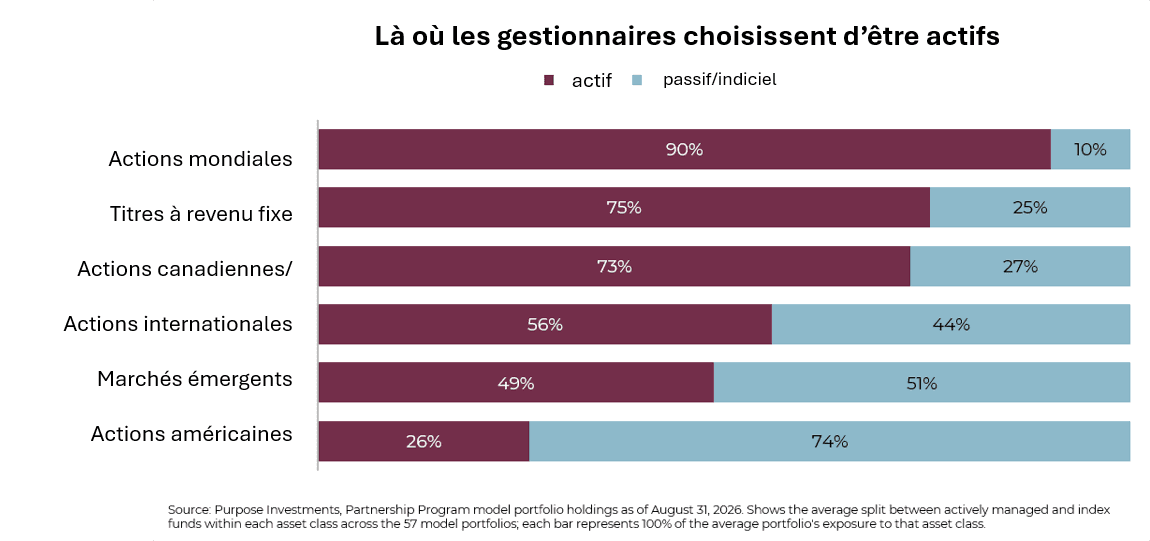
La répartition entre la gestion active et la gestion passive varie considérablement selon la catégorie d’actif. Les actions mondiales ont une exposition active de 90 % dans l’échantillon, comparativement à 75 % pour les titres à revenu fixe et à 73 % pour les actions canadiennes. Les actions internationales sont réparties de façon presque égale, et les États-Unis présentent la plus faible exposition active, soit 26 %.
Il existe certainement une dynamique intéressante liée au pays d’origine ici. Les gestionnaires de portefeuille canadiens sont beaucoup plus susceptibles d’être actifs ici qu’aux États-Unis. Dans votre marché national, vous êtes plus proche des sociétés et des industries qui composent le marché. Si une partie de la valeur de la gestion active provient de l’existence d’un avantage informationnel ou analytique, il est logique que les gestionnaires soient plus disposés à exprimer leurs opinions ou à les aligner sur celles d’un gestionnaire de fonds lorsqu’ils connaissent mieux le marché. Je pense que c’est logique ; je crois que nous sommes tous beaucoup plus à l’aise avec les transactions de la Banque Royale qu’avec celles d’une entreprise de la Silicon Valley.
Les États-Unis représentent une proposition bien différente. Il s’agit clairement d’un marché plus vaste et faisant l’objet de recherches plus approfondies, comptant un nombre énorme d’investisseurs et d’analystes. Pour un gestionnaire canadien, l’argument en faveur d’une tentative de surpasser l’ensemble du marché peut tout simplement être moins évident. Cela ne signifie pas que la gestion passive est la mauvaise décision, mais peut-être que la question à laquelle on répond ne porte pas sur la croyance en la gestion active, mais plutôt sur l’existence ou non d’un avantage perçu.
Le graphique ci-dessus montre qu’une proportion frappante de 74 % de l’exposition aux actions américaines est indexée. C’est un chiffre qui mérite que l’on s’y attarde un peu plus. Il existe de nombreuses façons d’obtenir une exposition passive aux actions américaines. La majorité choisit une forme d’exposition à la capitalisation boursière, suivie par la pondération égale, les facteurs, puis une certaine exposition au Nasdaq.
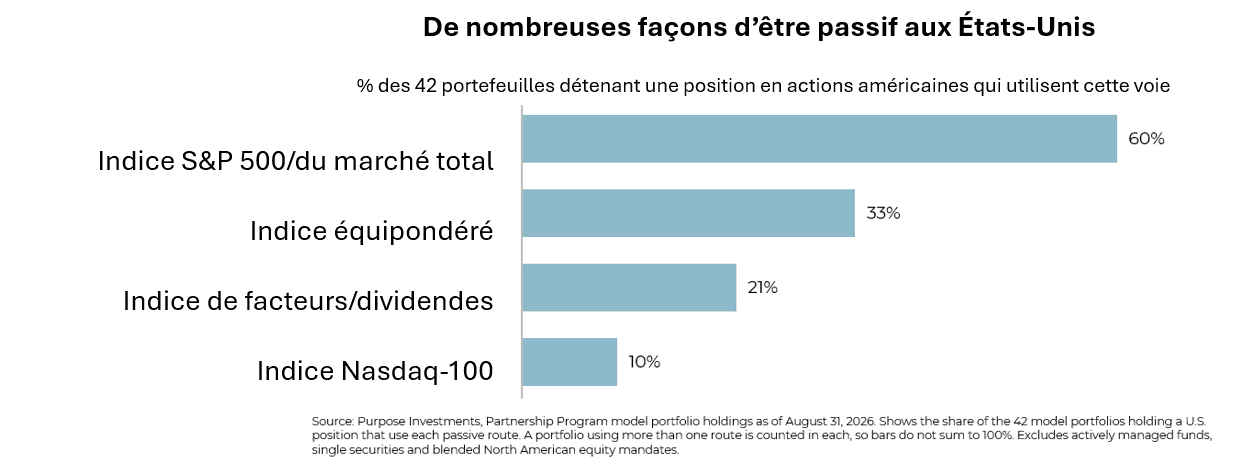
Ce que cela démontre, c’est qu’au sein de la portion passive d’un portefeuille, il y a amplement de place pour prendre des décisions. Il s’agit dans tous les cas de placements passifs, mais ils n’ont pas la même exposition et peuvent présenter des profils de rendement très différents. L’un cherche simplement à capter l’ensemble du marché, un autre réduit la concentration, et le dernier utilise un ensemble de règles pour s’orienter vers des caractéristiques particulières. Pour aller plus loin, il est important de noter que les fonds d’actions mondiales du programme comportent une pondération moyenne en actions américaines de 58 %. Sur les 33 détenteurs d’actions mondiales, 19 d’entre eux y associent une forme d’exposition passive. Ainsi, la majorité obtient un certain bêta passif et le jumelle à une exposition active aux États-Unis par l’entremise d’actions mondiales.
Une chose est claire : plutôt que de choisir une philosophie de gestion active ou passive pour l’ensemble du portefeuille, la plupart des conseillers de notre échantillon semblent prendre cette décision catégorie d’actif par catégorie d’actif.
Un dernier détail
Il y a un problème à simplement classer les fonds selon le nombre d’équipes qui les détiennent. La popularité nous indique dans quelle mesure un fonds est utilisé, mais elle ne nous dit pas quelle est l’importance de cette position au sein des portefeuilles qui le détiennent.
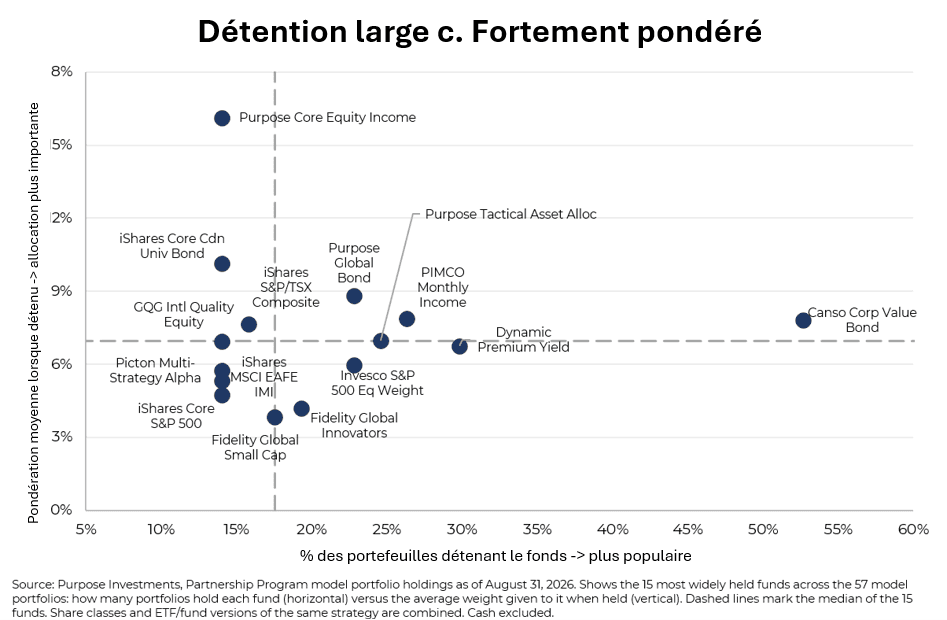
Canso en est l’exemple frappant, affichant des niveaux de popularité extrêmes, mais un niveau de pondération modéré dans les portefeuilles. Purpose Core Equity Income est tout le contraire, étant détenu dans un nombre modéré de portefeuilles, mais avec un niveau de conviction beaucoup plus fort que toute autre position lorsqu’il est détenu.
Il s’agit de rôles très différents au sein d’un portefeuille. Il est bon de rappeler que la popularité nous indique seulement combien de gestionnaires détiennent un titre, et non l’importance de cette position dans le portefeuille. Gardez cela à l’esprit la prochaine fois que vous entendrez parler d’un nouveau fonds qui enthousiasme un collègue ou que vous verrez un produit apparaître à plusieurs reprises dans des portefeuilles. Il est intéressant qu’ils en soient propriétaires, mais la question plus utile serait peut-être : quelle part en possèdent-ils réellement? La popularité et l’importance ne sont pas la même chose.
Réflexions finales
Il n’existe aucun portefeuille parfait caché quelque part dans l’ensemble de données qui n’attendrait que d’être copié ; si c’est pour cela que vous êtes ici, je m’en excuse sincèrement. Ce qui est utile, même pour nous, c’est d’avoir la capacité de prendre du recul par rapport à notre propre portefeuille et de voir comment d’autres gestionnaires résolvent les mêmes problèmes. Cela ne nous indique pas ce qui fonctionnera le mieux à l’avenir, mais cela montre où il existe un consensus et des désaccords. La gestion de portefeuille peut être assez isolée. Savoir quel est le fonds le plus courant à travers les modèles peut être utile, mais comprendre pourquoi les gestionnaires l’utilisent, quelle est l’importance de la position et quelles alternatives sont utilisées nous en apprend considérablement plus.
En fin de compte, chaque portefeuille doit toujours être logique en soi. Un fonds populaire ne constitue pas automatiquement un choix judicieux, et un fonds que personne d’autre ne détient n’est pas automatiquement une mauvaise idée. L’avantage de voir ce que font les autres est tout simplement que cela vous donne une autre série de questions à poser. Parfois, on trouve une nouvelle idée, et occasionnellement, on regarde quelque chose que l’on possède et on se demande : « Pourquoi diable est-ce que je possède encore ça? » C’est probablement un exercice qui vaut la peine d’être fait de temps à autre.
— Brett Gustafson est gestionnaire de portefeuille adjoint chez Investissements Purpose
Sources : Les graphiques proviennent de Bloomberg L.P.
Le contenu du présent document est fourni à titre informatif seulement et n’est pas présenté dans le contexte d’un placement des titres décrits aux présentes ; il ne constitue pas non plus une recommandation ou une sollicitation d’achat, de détention ou de vente de quelque titre que ce soit. L’information ne constitue pas un conseil en matière de placement et n’est pas adaptée aux besoins ou aux circonstances d’un investisseur donné. Les renseignements contenus dans le présent document ne constituent pas et ne doivent en aucun cas être interprétés comme une notice d’offre, un prospectus, une publicité ou un appel public à l’épargne. Aucune commission des valeurs mobilières ni aucune autorité de réglementation similaire n’a examiné le présent document ; toute personne qui donne à entendre le contraire commet une infraction. Les renseignements contenus dans le présent document sont jugés exacts et fiables ; toutefois, nous ne pouvons garantir qu’ils sont complets ou à jour en tout temps. Les renseignements fournis peuvent être modifiés sans préavis.
Des commissions, des commissions de suivi, des frais de gestion et des frais peuvent être associés aux fonds de placement. Veuillez lire le prospectus avant d’investir. Si les titres sont achetés ou vendus sur une bourse, vous pourriez payer plus ou recevoir moins que la valeur liquidative actuelle. Les fonds de placement ne sont assortis d’aucune garantie, leur valeur fluctue régulièrement et leur rendement passé pourrait ne pas se répéter. Certaines déclarations contenues dans le présent document sont prospectives. Les énoncés prospectifs (« EP ») sont des énoncés de nature prédictive, qui dépendent d’événements ou de conditions futurs ou s’y rapportent, ou qui contiennent des termes tels que « peut », « sera », « devrait », « pourrait », « s’attend à », « anticipe », « a l’intention de », « planifie », « croit », « estime » ou d’autres expressions similaires. Les déclarations qui sont tournées vers l’avenir ou qui contiennent autre chose que des renseignements historiques sont assujetties à des risques et à des incertitudes, et les résultats, les mesures ou les événements réels pourraient différer sensiblement de ceux énoncés dans les énoncés prospectifs. Les FLS ne sont pas des garanties de rendement futur et sont, par nature, fondées sur de nombreuses hypothèses. Bien que les FLS contenus dans le présent document soient fondés sur ce que Investissements Purpose et le gestionnaire de portefeuille considèrent comme des hypothèses raisonnables, Investissements Purpose et le gestionnaire de portefeuille ne peuvent garantir que les résultats réels seront conformes à ces FLS. Le lecteur est prié d’examiner attentivement les FLS et de ne pas s’y fier indûment. Sauf si la loi applicable l’exige, il n’est pas prévu, et il est expressément nié, qu’il existe une intention ou une obligation de mettre à jour ou de réviser les énoncés prospectifs, que ce soit à la suite de nouveaux renseignements, d’événements futurs ou autrement.